

Qué tipo de cuenta es CuentaRUT y cómo funciona
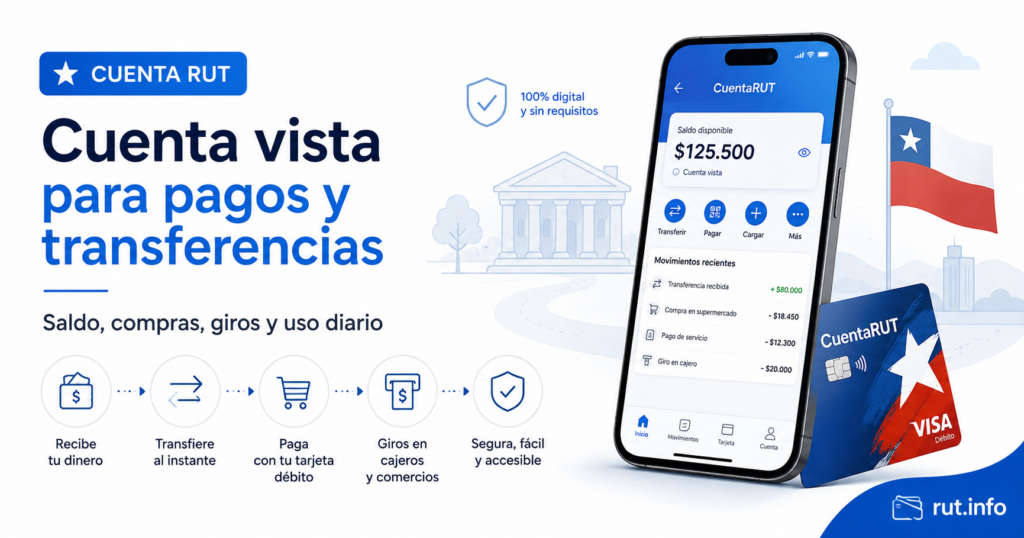
CuentaRUT es una cuenta bancaria de BancoEstado diseñada para recibir, guardar y utilizar dinero en pesos chilenos. Permite realizar transferencias, pagar servicios, comprar con tarjeta de débito, retirar efectivo y administrar fondos desde la aplicación, la Banca en Línea, cajeros automáticos, CajaVecina y oficinas de atención.
La respuesta precisa a la pregunta “¿qué tipo de cuenta es CuentaRUT?” es que se trata de una cuenta vista. No es una cuenta corriente, una cuenta de ahorro ni una tarjeta de crédito. Su funcionamiento se basa principalmente en el saldo disponible: el titular puede utilizar el dinero que ha recibido o depositado, pero no cuenta automáticamente con un cupo prestado por el banco.
CuentaRUT incluye una tarjeta de débito que puede ser física o digital. Cuando se realiza una compra, una transferencia o un giro, el monto se descuenta directamente del saldo de la cuenta. Si no hay fondos suficientes o se supera algún límite operacional, la transacción normalmente será rechazada.
El número de la cuenta corresponde al RUN del titular sin puntos, guion ni dígito verificador. Por ejemplo, si una persona tiene el RUN 12.345.678-9, su número de CuentaRUT es 12345678. Cuando recibe una transferencia desde otra institución financiera, generalmente debe identificarse como una cuenta vista de BancoEstado.
Una de sus características más conocidas es que puede solicitarse sin acreditar una renta mínima ni presentar antecedentes comerciales como requisito general de apertura. Actualmente está disponible para personas chilenas y extranjeras con cédula de identidad nacional vigente, desde los 12 años, aunque los menores necesitan la intervención de su representante legal.
- Servel con RUT: guía clara, límites legales y buenas prácticas
- Registro Social de Hogares: cómo consultar con tu RUT
- Aguinaldo Fiestas Patrias con RUT: cómo consultar y qué hacer si no aparece
- Fecha de nacimiento con RUT: qué se puede consultar legalmente
- Certificado FONASA con RUT: cómo descargarlo y para qué sirve
La facilidad de acceso no significa que la cuenta funcione sin condiciones. Existen límites de saldo, abonos, transferencias, compras y giros. Algunas operaciones son gratuitas y otras pueden generar comisión. También existen diferencias entre una compra nacional, una operación internacional, un retiro en un cajero BancoEstado y una consulta en un cajero de otra institución.
En este artículo se explica qué significa que CuentaRUT sea una cuenta vista, cómo se diferencia de otros productos bancarios, de dónde proviene su saldo, cómo funciona la tarjeta de débito, qué operaciones pueden realizarse, cuáles son sus principales límites, qué costos pueden aplicarse y qué medidas de seguridad ayudan a utilizarla correctamente.
Información principal
CuentaRUT es una cuenta vista
Una cuenta vista es un producto bancario que permite mantener dinero disponible para efectuar operaciones cotidianas. El titular puede recibir depósitos y transferencias, realizar pagos, retirar efectivo y comprar mediante una tarjeta asociada.
Su característica principal es la disponibilidad del dinero. Los fondos depositados no quedan inmovilizados por un plazo fijo y pueden utilizarse mediante los canales permitidos, respetando las restricciones del producto.
BancoEstado describe CuentaRUT como una cuenta vista en moneda nacional que permite realizar:
- Depósitos.
- Giros.
- Transferencias.
- Compras presenciales.
- Compras por internet.
- Pagos de servicios.
- Suscripciones.
- Pago de pasajes y otros productos compatibles.
Las características, tarifas y condiciones vigentes pueden revisarse directamente en la página oficial de CuentaRUT de BancoEstado.
Qué significa que sea una cuenta en moneda nacional
CuentaRUT mantiene el saldo en pesos chilenos. Si una persona recibe $100.000, su cuenta mostrará ese monto en moneda nacional, menos las operaciones que posteriormente realice.
Cuando se efectúa una compra en otra moneda, la operación debe convertirse a pesos según las reglas aplicables a la tarjeta y a la red de pago. Además, puede existir una comisión por uso internacional.
CuentaRUT no debe confundirse con una cuenta corriente en dólares ni con una cuenta diseñada para mantener saldo directamente en moneda extranjera. Una compra expresada en dólares puede terminar descontándose en pesos chilenos después de aplicar la conversión correspondiente.
CuentaRUT funciona con tarjeta de débito
La tarjeta asociada es de débito. Esto significa que las compras y retiros se cargan al dinero disponible en la cuenta.
Por ejemplo, si una persona tiene un saldo de $80.000 y realiza una compra de $25.000, su saldo debería disminuir a aproximadamente $55.000, siempre que no existan otras operaciones o comisiones relacionadas.
La tarjeta de débito no genera por sí sola:
- Un cupo de crédito.
- Una facturación mensual.
- Una deuda pagadera en cuotas.
- Una línea de crédito automática.
- Un avance de dinero prestado.
BancoEstado recuerda en su información sobre pagos que CuentaRUT es débito y no crédito, por lo que debe existir saldo suficiente antes de efectuar una compra.
Diferencia entre CuentaRUT y una tarjeta de crédito
| Característica | CuentaRUT | Tarjeta de crédito |
|---|---|---|
| Origen del dinero | Saldo depositado o recibido por el titular | Cupo financiado por la institución |
| Momento del descuento | Se carga directamente al saldo | Se incorpora a una facturación posterior |
| Compras en cuotas | No utiliza un cupo crediticio propio | Puede permitir cuotas según sus condiciones |
| Intereses | No genera intereses de crédito por una compra normal | Puede generar intereses y otros cargos |
| Saldo necesario | Debe existir dinero suficiente | Debe existir cupo disponible |
Que una compra aparezca como “Visa” o se procese mediante una red internacional no significa que CuentaRUT se haya convertido en una tarjeta de crédito. La red procesa la operación, pero el dinero continúa descontándose de la cuenta vista.
Diferencia entre CuentaRUT y una cuenta corriente
Una cuenta corriente es un producto distinto que puede incluir cheques, líneas de crédito, sobregiros y condiciones de contratación diferentes. CuentaRUT no entrega automáticamente esas funciones.
| Aspecto | CuentaRUT | Cuenta corriente |
|---|---|---|
| Tipo de producto | Cuenta vista | Cuenta corriente bancaria |
| Chequera | No corresponde | Puede estar disponible según el contrato |
| Línea de crédito | No está incluida automáticamente | Puede contratarse si se aprueba |
| Evaluación comercial | No exige acreditar renta ni antecedentes comerciales como requisito general de apertura | Puede requerir evaluación y antecedentes financieros |
| Uso principal | Operaciones cotidianas con saldo disponible | Administración financiera con servicios más amplios |
Si un formulario de otro banco solicita el tipo de cuenta para transferir hacia CuentaRUT, normalmente debe seleccionarse “Cuenta Vista”, no “Cuenta Corriente”.
Diferencia entre CuentaRUT y una cuenta de ahorro
Una cuenta de ahorro está pensada principalmente para acumular fondos y puede tener reglas especiales sobre intereses, giros o reajustes. CuentaRUT está diseñada principalmente para administrar dinero de uso frecuente.
CuentaRUT no debe elegirse esperando necesariamente:
- Una tasa de interés sobre el saldo.
- Reajustes por inflación.
- Beneficios propios de un instrumento de ahorro.
- Restricciones de giro destinadas a proteger el dinero ahorrado.
Una persona puede utilizar CuentaRUT para separar o guardar dinero temporalmente, pero eso no la transforma jurídicamente en una cuenta de ahorro.
Diferencia entre CuentaRUT y una cuenta digital de prepago
Aunque ambos productos pueden utilizarse con aplicaciones y tarjetas, CuentaRUT es una cuenta bancaria vista ofrecida por BancoEstado. Una cuenta o tarjeta de prepago puede tener una estructura jurídica, límites y forma de funcionamiento diferentes.
Antes de comparar productos conviene revisar:
- Quién mantiene los fondos.
- Tipo de cuenta.
- Costos.
- Límites.
- Red de cajeros.
- Posibilidad de recibir remuneraciones.
- Funciones internacionales.
- Protección y regulación aplicable.
Cómo se identifica CuentaRUT
El número de CuentaRUT corresponde al RUN del titular sin dígito verificador.
RUN: 12.345.678-9
Número de CuentaRUT: 12345678
Cuando se recibe una transferencia desde otro banco, generalmente deben informarse los siguientes datos:
- Banco: BancoEstado.
- Tipo de cuenta: Cuenta Vista.
- Número de cuenta: RUN sin dígito verificador.
- RUT del destinatario: RUN completo.
- Nombre: nombre del titular.
- Correo: cuando la institución lo solicita para enviar el comprobante.
Desde BancoEstado puede aparecer directamente la alternativa “CuentaRUT”. Antes de confirmar debe comprobarse que el nombre mostrado corresponda al destinatario correcto.
Quién es el titular de la cuenta
La cuenta pertenece a la persona cuyo RUN fue utilizado para abrirla. No debe prestarse para que otra persona administre dinero permanentemente como si fuera suyo.
El titular es responsable de proteger:
- La tarjeta.
- Las claves.
- El teléfono registrado.
- El correo de seguridad.
- BE Pass.
- Los códigos recibidos por SMS.
Cuando un empleador, familiar o cliente deposita dinero, eso no lo convierte en titular ni le entrega derecho a conocer el saldo o controlar la aplicación.
Quiénes pueden solicitar CuentaRUT
La información oficial establece como requisitos generales:
- Ser una persona chilena o extranjera con cédula de identidad nacional vigente.
- Tener 12 años o más.
- Cumplir el proceso de identificación y contratación.
- Contar con representación legal si todavía no se cumplen 18 años.
No se exige una renta mínima ni presentar antecedentes comerciales para solicitarla.
La ficha oficial de CuentaRUT en ChileAtiende resume los requisitos, costos, operaciones y canales de solicitud.
CuentaRUT para personas extranjeras
Una persona extranjera puede solicitarla cuando posee una cédula de identidad nacional vigente y cumple las demás condiciones del banco.
El requisito de cédula chilena es importante porque no todos los identificadores utilizados por extranjeros cumplen la misma función. Un pasaporte, un RUT tributario, un número previsional provisorio o un permiso migratorio no sustituyen automáticamente la cédula exigida para la apertura general.
Si la persona todavía no tiene su cédula, debe consultar directamente al banco. No conviene pagar a terceros que ofrecen abrir una CuentaRUT utilizando documentos alternativos o datos ajenos.
CuentaRUT para menores de edad
Los menores desde los 12 años pueden solicitarla. Quienes tienen entre 12 y 17 años requieren la intervención de su padre, madre, tutor o representante legal.
Cuando el padre o madre es cliente de BancoEstado y tiene la aplicación activa, la solicitud puede iniciarse digitalmente. Otros casos pueden requerir atención presencial, por ejemplo:
- Menor extranjero.
- Padre o madre extranjero.
- Representante que no es el padre ni la madre.
- Tutela acreditada mediante resolución judicial.
- Relación familiar que no aparece correctamente registrada.
Los detalles vigentes se encuentran en la información oficial sobre CuentaRUT para menores de edad.
Cómo ingresa dinero a la cuenta
El saldo puede aumentar mediante:
- Transferencias desde cuentas BancoEstado.
- Transferencias desde otros bancos.
- Depósitos en efectivo.
- Pago de remuneraciones.
- Pensiones.
- Beneficios estatales.
- Devoluciones de compras.
- Pagos de clientes.
- Abonos de instituciones.
Un abono no siempre aparece instantáneamente. La velocidad depende del canal, la institución de origen, los datos ingresados y la existencia de interrupciones temporales.
Cuando otra persona afirma haber transferido dinero, el titular debe comprobar el abono directamente en su saldo y movimientos. Una captura de pantalla no demuestra por sí sola que la transferencia se haya completado.
Cómo sale dinero de la cuenta
El saldo disminuye mediante:
- Compras presenciales.
- Compras por internet.
- Transferencias enviadas.
- Giros.
- Pagos de servicios.
- Suscripciones.
- Pagos automáticos.
- Comisiones.
- Operaciones internacionales.
Cada movimiento debería aparecer en el historial de la cuenta. Si el monto no coincide con lo esperado, deben revisarse los cargos uno por uno.
Qué significa el saldo disponible
El saldo disponible es el dinero que la cuenta muestra como utilizable en ese momento. Sin embargo, disponer de una cantidad determinada no garantiza que pueda utilizarse completa en una sola operación.
También deben cumplirse:
- Límite diario de transferencia.
- Límite de compra.
- Límite de giro.
- Restricciones para destinatarios nuevos.
- Estado de la tarjeta.
- Configuración de uso internacional.
- Validaciones de seguridad.
Por ejemplo, una persona puede tener $1.500.000 disponibles, pero no necesariamente podrá comprar por internet por todo ese monto en una sola transacción.
Saldo máximo y límite mensual de abonos
BancoEstado publica actualmente dos límites que deben cumplirse de manera conjunta:
- La suma de abonos o depósitos no debe superar los $4.000.000 dentro de un mes calendario.
- El saldo mantenido en la cuenta no puede superar los $5.000.000.
El contador mensual de abonos vuelve a comenzar el primer día de cada mes. El límite de saldo se mantiene de forma permanente.
La información vigente puede revisarse en la página oficial sobre montos máximos de abonos y saldo de CuentaRUT.
Ejemplo de límite de saldo
Si la persona mantiene $4.900.000 y alguien intenta transferirle $200.000, el abono podría rechazarse porque la cuenta superaría el máximo de $5.000.000.
Ejemplo de límite mensual de abonos
Si durante el mes recibió transferencias y depósitos por un total de $4.000.000, un abono adicional puede rechazarse aunque haya gastado gran parte del dinero y el saldo actual sea bajo.
Cómo funciona una compra presencial
La tarjeta física puede utilizarse en comercios que aceptan la red correspondiente.
El proceso general es:
- El comercio ingresa el monto.
- El titular acerca o inserta la tarjeta.
- Revisa la cantidad mostrada.
- Ingresa personalmente su clave cuando se solicita.
- La operación se autoriza si existe saldo y se cumplen las condiciones.
- El dinero se descuenta de CuentaRUT.
Antes de ingresar la clave debe comprobarse que el monto mostrado sea correcto. No conviene entregar la tarjeta para que sea llevada a otro lugar fuera de la vista del titular.
Cómo funciona una compra por internet
Una compra digital puede utilizar:
- Número de tarjeta.
- Fecha de vencimiento.
- Código de seguridad.
- Autorización bancaria adicional.
- BE Pass u otro mecanismo habilitado.
Los datos pueden obtenerse desde la tarjeta física o desde la tarjeta digital disponible en la aplicación.
Antes de pagar debe revisarse:
- Dirección del comercio.
- Monto.
- Moneda.
- Condiciones de devolución.
- Si se trata de un pago único o recurrente.
- Si el comercio es nacional o extranjero.
Una página desconocida no debería recibir los datos completos de la tarjeta solamente porque ofrece un descuento excesivo o amenaza con perder una reserva.
Tarjeta física y tarjeta digital
Ambas tarjetas permiten utilizar el dinero de la misma cuenta, aunque pueden mostrar datos diferentes.
| Característica | Tarjeta física | Tarjeta digital |
|---|---|---|
| Formato | Plástico | Disponible dentro de la aplicación |
| Compras presenciales | Sí | Puede utilizarse mediante funciones digitales compatibles |
| Compras por internet | Sí | Sí |
| Giros en cajero | Sí | No reemplaza normalmente el plástico para un giro tradicional |
| Protección necesaria | Cuidar tarjeta y PIN | Proteger teléfono, aplicación y datos visibles |
Una captura de la tarjeta digital puede exponer el número, vencimiento y código de seguridad. No debe guardarse en galerías compartidas ni enviarse por mensajes sin una necesidad real.
Cómo funciona BE Pay
BE Pay es una modalidad de pago incluida en la App BancoEstado que permite comprar acercando un teléfono Android compatible con tecnología NFC al terminal del comercio.
El funcionamiento general es:
- Activar BE Pay dentro de la aplicación.
- Vincular la tarjeta o cuenta correspondiente.
- Seleccionar BE Pay antes de comprar.
- Acercar el teléfono al terminal.
- Autorizar utilizando la clave solicitada.
La disponibilidad depende del teléfono, la versión de la aplicación, la tecnología NFC y la compatibilidad del comercio.
Puede revisarse la explicación vigente en la página oficial sobre funcionamiento de BE Pay.
Cómo funcionan las transferencias
Una transferencia mueve dinero desde CuentaRUT hacia otra cuenta bancaria. Para completarla se necesita saldo suficiente, los datos correctos y una autorización válida.
El proceso general desde la aplicación o Banca en Línea es:
- Ingresar al canal oficial.
- Seleccionar transferencias.
- Elegir un destinatario existente o registrar uno nuevo.
- Seleccionar CuentaRUT como origen.
- Ingresar el monto.
- Revisar todos los datos.
- Autorizar la operación.
- Guardar el comprobante.
Los destinatarios nuevos pueden estar sujetos a límites especiales durante las primeras horas. Esto funciona como medida de seguridad y puede impedir enviar inmediatamente una suma elevada.
Transferencias gratuitas a otros bancos
Desde el 15 de abril de 2026, las transferencias realizadas desde CuentaRUT hacia otros bancos se encuentran informadas como gratuitas cuando se utilizan la App BancoEstado o la Banca en Línea.
También se mantienen sin costo las transferencias entre cuentas BancoEstado mediante esos canales digitales.
Las condiciones pueden cambiar, por lo que antes de confirmar una operación conviene comprobar que la pantalla no muestre una comisión y revisar la sección de tarifas de BancoEstado.
Cómo funcionan los giros
Un giro es el retiro de dinero en efectivo desde la cuenta.
Puede realizarse mediante:
- Cajeros automáticos BancoEstado.
- Cajeros de otras instituciones compatibles.
- CajaVecina.
- Cajas de BancoEstado Express.
- Sucursales BancoEstado.
El monto permitido y la comisión dependen del canal. BancoEstado informa giros sin costo en sus propios cajeros, CajaVecina, BancoEstado Express y sucursales. Los retiros en cajeros de otros bancos pueden generar comisión.
Antes de retirarse de un cajero debe comprobarse que se recuperó la tarjeta, se recibió el dinero correcto y la sesión terminó.
Cómo funcionan las suscripciones
CuentaRUT puede registrarse como medio de pago en servicios que aceptan tarjeta de débito.
Algunos ejemplos son:
- Servicios de películas o música.
- Videojuegos.
- Almacenamiento digital.
- Aplicaciones.
- Membresías.
- Servicios de transporte.
El comercio intentará cobrar en la fecha establecida. Si no existe saldo, el pago puede rechazarse o volver a intentarse más adelante.
Eliminar una aplicación no cancela necesariamente la suscripción. Debe darse de baja desde la cuenta del proveedor correspondiente.
Cómo funciona el uso internacional
CuentaRUT puede utilizarse para compras internacionales por internet, compras presenciales fuera de Chile y retiros en cajeros compatibles cuando el uso internacional está habilitado.
La activación puede realizarse desde:
- App BancoEstado.
- Banca en Línea.
Para reducir riesgos, conviene mantener la función desactivada cuando no se necesita y habilitarla antes de viajar o efectuar una compra internacional.
BancoEstado informa una comisión de 1,9% del monto de cada operación internacional, con un mínimo de USD 0,5. Esta tarifa puede aplicarse a compras internacionales realizadas desde Chile, compras presenciales en el extranjero y retiros fuera del país.
Además, un cajero extranjero puede cobrar una tarifa propia. El tipo de cambio y los cargos deben revisarse antes de aceptar la operación.
Qué operaciones son gratuitas
BancoEstado informa actualmente como operaciones sin costo:
- Transferencias mediante la aplicación o Banca en Línea hacia cuentas BancoEstado.
- Transferencias digitales hacia otros bancos e instituciones financieras.
- Giros en cajeros automáticos BancoEstado.
- Giros en CajaVecina.
- Giros en cajas de sucursales BancoEstado y BancoEstado Express.
- Consultas de saldo y cartolas en canales BancoEstado habilitados.
- Compras nacionales realizadas mediante las redes informadas por el banco.
- Reposición por deterioro cuando se presenta la tarjeta dañada y se cumplen las condiciones.
La lista vigente puede consultarse en la página oficial de CuentaRUT. Las tarifas pueden reajustarse, por lo que no conviene utilizar capturas antiguas como única referencia.
Qué operaciones pueden tener costo
Entre las operaciones que actualmente pueden generar comisión se encuentran:
- Giros en cajeros automáticos de otros bancos.
- Consultas de saldo en cajeros de otras instituciones.
- Operaciones internacionales.
- Reposición por extravío, robo o hurto.
- Duplicados físicos de determinadas cartolas.
- Despacho de una tarjeta a domicilio, cuando corresponde.
Antes de confirmar una operación, el usuario debe revisar la tarifa mostrada por el banco o por el cajero.
CuentaRUT no tiene costo de apertura ni mantención
La información oficial describe CuentaRUT como una cuenta sin costo de apertura ni mantención.
Esto significa que no se cobra solamente por tenerla abierta bajo las condiciones generales del producto. No significa que todas las operaciones, reposiciones o servicios especiales sean gratuitos.
Uso para recibir remuneraciones
CuentaRUT puede utilizarse para recibir el sueldo cuando el empleador acepta transferirlo a esa cuenta.
El trabajador debe entregar:
- Nombre completo.
- RUT.
- BancoEstado.
- Tipo Cuenta Vista o CuentaRUT, según el formulario.
- Número de cuenta sin dígito verificador.
Antes de esperar una remuneración elevada o varios pagos durante el mismo mes, debe considerarse el límite mensual de abonos.
Uso para recibir beneficios y pensiones
Diferentes instituciones pueden depositar beneficios, pensiones o devoluciones en CuentaRUT cuando el pago mediante transferencia se encuentra habilitado.
Tener CuentaRUT no concede automáticamente un beneficio. La persona debe cumplir los requisitos del programa correspondiente y registrar correctamente su cuenta cuando se solicita.
Uso para ventas y actividades independientes
Una persona puede recibir pagos de clientes en CuentaRUT, pero el uso de una cuenta personal no elimina las obligaciones tributarias o comerciales de una actividad habitual.
Si vende productos o presta servicios de forma regular, debe revisar:
- Inicio de actividades.
- Emisión de boletas o facturas.
- Declaración de ingresos.
- Permisos municipales o sectoriales.
- Conveniencia de separar fondos personales y comerciales.
CuentaRUT no debe utilizarse para ocultar ventas, recibir dinero de una empresa bajo datos personales incorrectos o eludir obligaciones legales.
Uso como cuenta personal y no empresarial
CuentaRUT pertenece a una persona natural. Una empresa constituida como EIRL, SpA, sociedad limitada u otra persona jurídica tiene un RUT diferente y puede necesitar una cuenta a nombre de la entidad.
Mezclar permanentemente dinero personal y empresarial puede dificultar:
- Control de ingresos.
- Contabilidad.
- Declaraciones tributarias.
- Revisión de gastos.
- Conciliación bancaria.
- Demostración de pagos.
Duración de la cuenta y vencimiento de la tarjeta
La cuenta puede tener una duración indefinida una vez abierta y firmado el contrato. El titular o el banco pueden ponerle término conforme a las condiciones aplicables.
La tarjeta física sí tiene una fecha de vencimiento. Cuando vence, normalmente debe reemplazarse, pero no es necesario abrir una nueva CuentaRUT solamente por ese motivo.
Aspectos importantes que debe conocer el usuario
CuentaRUT es una cuenta vista
Esta es su clasificación principal y la alternativa que generalmente debe seleccionarse al recibir una transferencia desde otro banco.
La tarjeta es de débito
Las compras utilizan el saldo existente y no un cupo de crédito.
El número no incluye el dígito verificador
El número de cuenta corresponde al RUN sin puntos, guion ni dígito verificador.
Existen límites operacionales
La cuenta no puede recibir o mantener dinero ilimitadamente y también existen límites diarios para determinadas operaciones.
La apertura no exige renta mínima
Aun así, BancoEstado debe verificar la identidad y puede solicitar información sobre ocupación e ingresos.
La cuenta es personal
No debe entregarse el control de la aplicación o las claves a familiares, empleadores, parejas o supuestos gestores.
La tarjeta digital también debe protegerse
Sus datos pueden permitir compras por internet.
Las transferencias deben revisarse antes de autorizarlas
Un error en el destinatario puede ser difícil de recuperar.
El uso internacional tiene condiciones propias
Debe habilitarse y puede generar comisión.
Las tarifas pueden cambiar
Conviene comprobarlas en BancoEstado antes de una operación importante.
Cómo realizar el proceso o encontrar la información
Cómo comprobar el tipo de cuenta
- Ingrese al sitio oficial de BancoEstado.
- Abra la información de CuentaRUT.
- Revise la sección que describe lo que incluye.
- Compruebe que aparece identificada como cuenta vista en moneda nacional.
Cómo saber el número de cuenta
- Revise el RUN del titular.
- Elimine los puntos.
- Elimine el guion.
- Quite el dígito verificador.
- Utilice el cuerpo numérico resultante como número de CuentaRUT.
Cómo recibir una transferencia
- Entregue el nombre del titular.
- Informe su RUT completo.
- Seleccione BancoEstado.
- Indique Cuenta Vista desde otro banco.
- Entregue el RUN sin dígito como número de cuenta.
- Revise posteriormente el saldo y los movimientos.
Cómo revisar el saldo
Puede consultarse mediante:
- App BancoEstado.
- Banca en Línea.
- Cajeros automáticos BancoEstado.
- CajaVecina.
- Módulos de autoservicio.
Las consultas en canales BancoEstado se encuentran actualmente informadas como gratuitas.
Cómo revisar un movimiento desconocido
- Compare la fecha y el monto.
- Revise si corresponde a una suscripción.
- Busque el nombre legal del comercio.
- Compruebe si alguien autorizado utilizó la tarjeta.
- Bloquee la tarjeta si continúa sin reconocerlo.
- Contacte al banco mediante un canal oficial.
Cómo abrir una CuentaRUT
Una persona adulta puede solicitarla desde la App BancoEstado si tiene cédula nacional vigente y supera la validación.
El proceso puede incluir:
- Descargar la aplicación oficial.
- Ingresar el RUT.
- Escanear la cédula.
- Realizar validación facial.
- Registrar teléfono y correo.
- Ingresar datos personales.
- Aceptar el contrato.
- Configurar las claves.
Recomendaciones antes de comenzar
- Compruebe que la cédula esté vigente.
- Utilice un teléfono personal.
- Descargue la aplicación desde una tienda oficial.
- Revise los límites antes de recibir una suma alta.
- Confirme el tipo de cuenta antes de transferir.
- No comparta claves o códigos.
- Revise cada operación antes de autorizarla.
- Mantenga actualizados el teléfono y correo.
- Active el uso internacional solamente cuando sea necesario.
- Guarde los comprobantes importantes.
- Revise periódicamente los movimientos.
- Utilice exclusivamente canales oficiales.
Errores comunes que conviene evitar
Elegir cuenta corriente: desde otro banco, CuentaRUT se identifica normalmente como cuenta vista.
Agregar el dígito verificador al número de cuenta: debe utilizarse solamente el cuerpo numérico del RUN.
Pensar que es una tarjeta de crédito: no existe un cupo prestado por el producto.
Intentar comprar sin saldo: la operación puede rechazarse.
Ignorar los límites: tener saldo no garantiza que pueda transferirse o comprarse todo de una vez.
Confiar en un comprobante enviado por otra persona: debe confirmarse el abono directamente en la cuenta.
Compartir una captura de la tarjeta digital: puede exponer los datos necesarios para comprar.
Dejar siempre activo el uso internacional: aumenta la exposición a cargos extranjeros.
Usar la cuenta de otra persona: puede provocar problemas de identificación, impuestos y seguridad.
No revisar las tarifas actuales: los cobros pueden modificarse.
Límites, costos y funcionamiento práctico
Por qué existen límites
Los límites ayudan a definir el alcance del producto y a reducir ciertos riesgos operacionales. También distinguen una cuenta vista de uso masivo de otros productos destinados a mantener o mover sumas mayores.
Una operación puede rechazarse por:
- Saldo insuficiente.
- Límite diario alcanzado.
- Límite mensual de abonos superado.
- Saldo máximo alcanzado.
- Destinatario recién registrado.
- Tarjeta bloqueada.
- Uso internacional desactivado.
- Problema temporal del comercio o del banco.
- Validación de seguridad pendiente.
Límites de transferencia
BancoEstado mantiene límites diarios y restricciones especiales para cuentas de destino recién inscritas. Los montos pueden actualizarse, por lo que deben consultarse en el centro de ayuda oficial de CuentaRUT antes de efectuar una transferencia importante.
Cuando necesite pagar una suma elevada:
- Registre al destinatario con anticipación.
- Compruebe el límite disponible.
- Verifique si debe dividir el pago.
- No realice múltiples intentos sin revisar la causa del rechazo.
- Guarde cada comprobante.
Límites de compras
Las compras presenciales y por internet pueden tener límites distintos. Una operación también puede quedar sujeta a restricciones por seguridad, tipo de comercio o ubicación.
Antes de comprar un producto costoso, un pasaje o un alojamiento:
- Compruebe el saldo.
- Revise el límite del canal.
- Confirme si la compra es nacional o internacional.
- Verifique la moneda.
- Revise la comisión.
- Considere los cobros adicionales del comercio.
Límites de giros
Los cajeros, CajaVecina y las cajas presenciales pueden admitir montos diferentes. La disponibilidad de efectivo también puede variar por ubicación.
Para retirar una suma elevada en una oficina conviene consultar previamente:
- Límite del canal.
- Disponibilidad de efectivo.
- Documento requerido.
- Horario.
- Medidas de seguridad para el traslado.
Reversas y devoluciones
Cuando una compra se anula, el dinero puede no regresar inmediatamente al saldo. El comercio y la red de pago pueden necesitar tiempo para completar la reversa.
Guarde:
- Comprobante original.
- Documento de anulación.
- Fecha.
- Monto.
- Nombre del comercio.
- Código de la transacción.
Si el plazo informado se cumple sin devolución, contacte primero al comercio y después al banco cuando corresponda.
Cargos pendientes y retenciones
Algunos comercios pueden solicitar una autorización temporal antes de confirmar el monto definitivo. Esto es común en ciertos servicios internacionales, alojamientos, aplicaciones o arriendos.
Una retención puede reducir temporalmente el dinero disponible aunque el cobro definitivo todavía no aparezca consolidado.
Antes de reservar, revise las condiciones del comercio y pregunte:
- Qué monto será retenido.
- Cuándo se liberará.
- En qué moneda se procesará.
- Si existe un depósito de garantía.
Cobros duplicados
Si una compra aparece dos veces:
- Compruebe que sean dos movimientos distintos.
- Revise si uno está pendiente.
- Conserve los comprobantes.
- Contacte al comercio.
- Solicite el reclamo bancario si no existe solución.
Pago rechazado con saldo suficiente
Un rechazo no siempre significa falta de dinero. También puede ocurrir por:
- Límite diario alcanzado.
- Datos incorrectos de la tarjeta.
- Tarjeta vencida.
- Bloqueo temporal.
- Uso internacional desactivado.
- Falla del comercio.
- Problema de conexión.
- Medida de seguridad.
No entregue los datos a otra persona para que “pruebe” desde su teléfono. Revise el estado desde la aplicación y utilice los canales oficiales de ayuda.
Seguridad de CuentaRUT
Las claves son personales
No deben compartirse:
- Clave de la aplicación.
- Clave de Internet.
- PIN de la tarjeta.
- BE Pass.
- Códigos enviados por SMS.
- Código de seguridad de la tarjeta.
Un supuesto ejecutivo no necesita conocerlas para revisar un problema.
BE Pass autoriza operaciones
BE Pass no debe ingresarse para cancelar una transferencia iniciada por un desconocido. Aprobar una solicitud normalmente confirma la operación mostrada.
Si recibe una notificación inesperada:
- No la apruebe.
- Revise la aplicación.
- Compruebe los movimientos.
- Cambie las claves si existe riesgo.
- Contacte al banco.
Seguridad de la aplicación
La App BancoEstado debe descargarse desde una tienda oficial mediante los enlaces disponibles en la página de la aplicación BancoEstado.
No instale archivos recibidos por:
- WhatsApp.
- Correo.
- SMS.
- Redes sociales.
- Códigos QR desconocidos.
Seguridad del teléfono
Configure:
- PIN de bloqueo.
- Biometría.
- Bloqueo automático.
- Localización del dispositivo.
- Borrado remoto.
- Actualizaciones del sistema.
No entregue el teléfono desbloqueado a una persona que se ofrece a “configurar” CuentaRUT.
Páginas bancarias falsas
Para ingresar a la Banca en Línea, escriba directamente BancoEstado.cl.
No confíe solamente en:
- El logotipo.
- Los colores.
- Un anuncio del buscador.
- La presencia de un candado.
- Un mensaje que conoce su nombre.
Una página falsa puede imitar el diseño y utilizar una dirección con una letra diferente.
Comprobantes falsos de transferencia
Cuando vende un producto, no lo entregue solo porque recibió una captura. Ingrese personalmente a la aplicación y compruebe que el abono aparece en los movimientos.
Un comprobante puede:
- Estar editado.
- Corresponder a otra cuenta.
- Mostrar una operación rechazada.
- Tener una fecha distinta.
- Indicar un monto alterado.
Pérdida o robo de la tarjeta
Debe bloquearse inmediatamente mediante la aplicación, la Banca en Línea o el canal de emergencias publicado por BancoEstado.
Puede utilizarse un bloqueo temporal cuando existe la posibilidad de encontrarla en un lugar controlado. Ante robo, extravío en la vía pública o exposición de sus datos, conviene utilizar el bloqueo permanente y solicitar reposición.
Pérdida del teléfono
Debe:
- Bloquear la línea móvil.
- Utilizar las funciones de localización o borrado remoto.
- Contactar al banco.
- Cambiar las claves expuestas.
- Revisar movimientos.
- Actualizar el número de seguridad cuando corresponda.
Operación desconocida
Si aparece una compra, transferencia o giro que no reconoce:
- Bloquee la tarjeta o canal afectado.
- Guarde una captura o cartola.
- Anote fecha, monto y descripción.
- Contacte al banco desde un canal oficial.
- Solicite un número de reclamo.
- Cambie las claves comprometidas.
La página de Emergencias Bancarias de BancoEstado mantiene los canales vigentes para bloqueo y atención ante fraudes.
Casos prácticos de funcionamiento
Recibir una transferencia desde otro banco
Una persona necesita recibir $70.000 en CuentaRUT.
Entrega estos datos:
- BancoEstado.
- Cuenta Vista.
- Número correspondiente a su RUN sin dígito.
- RUT completo.
- Nombre.
Después de que el emisor confirma la transferencia, revisa la aplicación. Solo considera recibido el pago cuando el abono aparece en sus movimientos.
Compra presencial con saldo suficiente
La cuenta tiene $50.000 y la compra cuesta $18.000. La persona revisa el monto del terminal, acerca la tarjeta e ingresa su clave. Si la operación es aprobada, el saldo debería quedar en aproximadamente $32.000.
Compra rechazada por falta de saldo
La cuenta tiene $15.000 y el comercio intenta cobrar $19.000. Como CuentaRUT es débito, no utiliza un cupo prestado para completar la diferencia y la compra normalmente se rechaza.
Compra en cuotas solicitada por el comercio
Aunque el terminal muestre opciones asociadas a tarjetas de crédito, CuentaRUT no dispone de un cupo crediticio propio para financiar cuotas. Debe seleccionarse una modalidad compatible con débito y saldo disponible.
Suscripción sin saldo
Una plataforma intenta cobrar $9.990, pero la cuenta tiene $5.000. El cobro puede rechazarse y el proveedor podría volver a intentarlo posteriormente.
Abono rechazado por saldo máximo
La persona mantiene $4.950.000 y recibe una transferencia de $100.000. Aunque el emisor tenga fondos, el abono puede rechazarse porque se superaría el límite de saldo de CuentaRUT.
Límite mensual alcanzado
Durante el mes se recibieron $4.000.000 en diferentes transferencias. Aunque parte del dinero ya fue gastado, un nuevo abono puede rechazarse porque el contador mensual alcanzó el máximo.
Compra internacional
La persona habilita el uso internacional, revisa el precio en moneda extranjera y mantiene saldo suficiente para cubrir la conversión y la comisión. Después de comprar, deshabilita nuevamente la función.
Transferencia a destinatario equivocado
El titular ingresa mal el número de cuenta y autoriza el pago. Como la operación fue confirmada, no debe asumir que puede cancelarla desde la aplicación. Debe contactar inmediatamente al banco, aunque la recuperación no está garantizada.
Venta con comprobante falso
Un comprador envía una imagen que afirma haber transferido. El vendedor revisa su CuentaRUT y no encuentra el abono. No entrega el producto y solicita que el supuesto comprador consulte con su banco.
Canales, alternativas o recursos útiles
Página oficial de CuentaRUT
La página de CuentaRUT BancoEstado reúne información sobre el tipo de cuenta, tarjeta, requisitos, tarifas y operaciones.
Centro de ayuda de BancoEstado
El centro de ayuda de CuentaRUT contiene preguntas sobre límites, transferencias, giros, compras y uso internacional.
ChileAtiende
La ficha oficial de CuentaRUT en ChileAtiende resume requisitos, operaciones, costos y canales de solicitud.
Aplicación BancoEstado
La sección de la App BancoEstado permite revisar sus funciones, mecanismos de acceso y descarga oficial.
Cajeros automáticos BancoEstado
Convienen para:
- Giros.
- Consultas de saldo.
- Obtención de comprobantes.
- Operaciones que requieren tarjeta física.
CajaVecina
Puede utilizarse para diferentes operaciones presenciales, como giros, depósitos, transferencias entre productos BancoEstado, pagos y consultas, respetando los límites del canal.
BancoEstado Express y sucursales
Son útiles cuando:
- La apertura digital no puede completarse.
- Se necesita reponer la tarjeta.
- Existen problemas de identificación.
- Se requiere retirar una suma elevada.
- Debe presentarse documentación.
- No se puede recuperar una clave digitalmente.
Cuándo conviene usar cada alternativa
| Necesidad | Canal recomendado | Ventaja | Precaución |
|---|---|---|---|
| Consultar saldo | App BancoEstado | Acceso rápido y gratuito | Utilizar un teléfono propio |
| Transferir dinero | App o Banca en Línea | Operación digital con comprobante | Revisar todos los datos |
| Retirar efectivo | Cajero BancoEstado o CajaVecina | Canales informados sin costo | Cubrir la clave |
| Comprar sin tarjeta física | Tarjeta digital o BE Pay | Uso desde el teléfono | Proteger la aplicación |
| Resolver un bloqueo | App, BancoEstado Express o sucursal | Validación según el problema | No entregar claves a terceros |
| Operación desconocida | App y Emergencias Bancarias | Bloqueo rápido | Actuar inmediatamente |
| Revisar condiciones actualizadas | Sitio oficial | Información vigente | No usar capturas antiguas |
Preguntas frecuentes
¿Qué tipo de cuenta es CuentaRUT?
Es una cuenta vista en pesos chilenos ofrecida por BancoEstado.
¿CuentaRUT es una cuenta corriente?
No. No corresponde a una cuenta corriente y no incluye automáticamente chequera o línea de crédito.
¿CuentaRUT es una cuenta de ahorro?
No. Está diseñada principalmente para mantener dinero disponible y realizar operaciones cotidianas.
¿CuentaRUT es una tarjeta de crédito?
No. Utiliza una tarjeta de débito.
¿Qué significa que sea débito?
Que cada compra o giro se descuenta del dinero disponible en la cuenta.
¿Puedo gastar más dinero del que tengo?
No normalmente. Si no existe saldo suficiente, la operación será rechazada.
¿CuentaRUT entrega una línea de crédito?
No como parte automática del producto.
¿Puedo comprar en cuotas?
CuentaRUT no entrega por sí sola un cupo de crédito para financiar compras en cuotas.
¿Paga intereses por el dinero depositado?
No debe confundirse con una cuenta de ahorro remunerada. Revise las condiciones vigentes si busca un producto que genere intereses.
¿Cuál es el número de CuentaRUT?
Es el RUN del titular sin puntos, guion ni dígito verificador.
¿Qué tipo de cuenta selecciono desde otro banco?
Generalmente Cuenta Vista.
¿Debo incluir el dígito verificador?
No en el número de cuenta. El formulario puede solicitar por separado el RUT completo del destinatario.
¿Qué banco debo seleccionar?
BancoEstado.
¿Puedo tener CuentaRUT sin tarjeta física?
Sí. La cuenta digital permite realizar varias operaciones desde la aplicación.
¿Qué es la tarjeta digital?
Es una tarjeta cuyos datos aparecen en la App BancoEstado y pueden utilizarse en compras por internet y otros servicios compatibles.
¿La tarjeta digital usa otro saldo?
No. Utiliza el dinero disponible en CuentaRUT.
¿Puedo comprar presencialmente sin tarjeta?
Puede utilizar BE Pay en teléfonos y comercios compatibles.
¿Qué es BE Pay?
Es una modalidad de pago mediante un teléfono Android con NFC y la App BancoEstado.
¿BE Pay es crédito?
No. Cuando se vincula a CuentaRUT, el pago se descuenta del saldo de la cuenta.
¿Quién puede abrir CuentaRUT?
Personas chilenas y extranjeras con cédula de identidad nacional vigente que cumplan la edad y validaciones requeridas.
¿Cuál es la edad mínima?
Actualmente puede solicitarse desde los 12 años.
¿Un menor puede abrirla solo?
No. Necesita la intervención de su representante legal.
¿Una persona extranjera puede tenerla?
Sí, cuando cuenta con cédula de identidad nacional vigente y cumple los demás requisitos.
¿Se puede abrir solamente con pasaporte?
El requisito general publicado por BancoEstado es tener cédula de identidad nacional vigente.
¿Se necesita acreditar renta?
No se exige una renta mínima como requisito general de apertura.
¿Se revisan antecedentes comerciales?
No se exige presentar antecedentes comerciales para solicitarla.
¿Tiene costo de apertura?
No.
¿Tiene costo de mantención?
La cuenta se informa sin comisión de mantención.
¿Todas las operaciones son gratuitas?
No. Algunas operaciones, reposiciones y usos internacionales pueden generar comisión.
¿Las transferencias a otros bancos tienen costo?
Actualmente se encuentran informadas como gratuitas desde la App BancoEstado y la Banca en Línea.
¿Los giros en cajeros BancoEstado tienen costo?
Actualmente se informan sin costo.
¿Los giros en cajeros de otros bancos tienen costo?
Sí pueden tener comisión.
¿La consulta de saldo tiene costo?
En los canales BancoEstado informados es gratuita. En cajeros de otras instituciones puede cobrarse.
¿Cuál es el saldo máximo?
BancoEstado publica actualmente un límite de $5.000.000.
¿Cuánto puedo recibir durante un mes?
La suma de abonos o depósitos no debe superar actualmente los $4.000.000 dentro del mes calendario.
¿El límite mensual depende del saldo actual?
No solamente. Aunque haya gastado el dinero recibido, los abonos del mes continúan contando.
¿El contador mensual se reinicia?
Sí, al comenzar un nuevo mes calendario.
¿Qué pasa si supero el saldo máximo?
El nuevo abono puede rechazarse.
¿Puedo recibir mi sueldo?
Sí, siempre que el empleador utilice correctamente los datos y se respeten los límites.
¿Puedo recibir una pensión?
Sí, cuando la institución pagadora admite el depósito en CuentaRUT.
¿Puedo recibir beneficios del Estado?
Sí, cuando el organismo utiliza esa modalidad y la cuenta pertenece al beneficiario.
¿Puedo recibir pagos de clientes?
Sí, pero una actividad habitual puede generar obligaciones tributarias.
¿CuentaRUT es una cuenta empresarial?
No. Pertenece a una persona natural.
¿Una empresa puede utilizar mi CuentaRUT?
Una empresa puede pagarle mediante transferencia, pero no debería utilizar su cuenta personal como si fuera una cuenta propia de la entidad.
¿Puedo depositar efectivo?
Sí, mediante los canales habilitados y respetando los límites.
¿Puedo recibir transferencias de otros bancos?
Sí.
¿Puedo enviar dinero a otro banco?
Sí, mediante los canales digitales disponibles y sujeto a límites.
¿Por qué no puedo transferir todo mi saldo?
Puede existir un límite diario, una restricción para destinatarios nuevos o una validación de seguridad.
¿Qué pasa con una cuenta recién registrada?
Puede quedar sujeta a un límite inicial durante las primeras horas.
¿Puedo anular una transferencia?
Una transferencia confirmada puede no ser anulable unilateralmente. Debe contactar al banco inmediatamente si se equivocó.
¿Cómo sé que recibí una transferencia?
Revisando el abono directamente en el saldo y los movimientos de la cuenta.
¿Sirve una captura de comprobante?
No como confirmación definitiva. La imagen puede estar alterada o corresponder a una operación rechazada.
¿Puedo comprar por internet?
Sí, utilizando los datos de la tarjeta y los mecanismos de autorización requeridos.
¿Puedo pagar suscripciones?
Sí, si el servicio acepta débito y existe saldo cuando se procesa el cobro.
¿Qué pasa si no tengo saldo para una suscripción?
El cobro puede rechazarse o volver a intentarse más adelante.
¿Bloquear la tarjeta cancela una suscripción?
No necesariamente. Debe cancelar el servicio con el proveedor.
¿Puedo comprar fuera de Chile?
Sí, después de habilitar el uso internacional y cumplir sus condiciones.
¿Las compras internacionales tienen comisión?
BancoEstado informa una comisión de 1,9% del monto, con un mínimo de USD 0,5.
¿Puedo retirar dinero fuera de Chile?
Sí, en cajeros compatibles y con el uso internacional habilitado.
¿Un cajero extranjero puede cobrar otra comisión?
Sí. Puede aplicar un cargo adicional propio.
¿Puedo desactivar el uso internacional?
Sí, desde la aplicación o Banca en Línea.
¿Conviene mantenerlo siempre activo?
No necesariamente. Desactivarlo cuando no se usa reduce la exposición a cargos extranjeros.
¿Cómo consulto el saldo?
Desde la aplicación, Banca en Línea, cajeros BancoEstado, CajaVecina o módulos habilitados.
¿Cómo reviso los movimientos?
Seleccione CuentaRUT en la aplicación o Banca en Línea y abra el detalle de movimientos.
¿Qué hago si falta dinero?
Revise compras, transferencias, giros, suscripciones y comisiones. Si existe una operación desconocida, bloquee y contacte al banco.
¿Qué hago si aparece más dinero?
Identifique el origen y no utilice un abono desconocido hasta aclararlo.
¿Qué ocurre con una compra anulada?
La devolución puede tardar en procesarse. Conserve los comprobantes.
¿Qué hago si me cobraron dos veces?
Confirme los dos movimientos, contacte al comercio y presente un reclamo si no obtiene solución.
¿Por qué un comercio aparece con otro nombre?
El movimiento puede mostrar la razón social o el procesador de pagos.
¿Qué hago si pierdo la tarjeta?
Bloquéela inmediatamente mediante la aplicación, la Banca en Línea o Emergencias Bancarias.
¿Puedo bloquearla temporalmente?
Sí, cuando existe la posibilidad de recuperarla en un lugar seguro.
¿Qué bloqueo conviene ante robo?
El bloqueo permanente, seguido de la reposición.
¿La reposición tiene costo?
Puede tenerlo cuando se debe a extravío, robo o hurto. La reposición por deterioro puede ser gratuita si se presenta la tarjeta anterior y se cumplen las condiciones.
¿Qué hago si pierdo el teléfono?
Bloquee la línea, proteja el dispositivo, contacte al banco, cambie las claves y revise los movimientos.
¿Qué es BE Pass?
Es una clave digital utilizada para autorizar determinadas operaciones.
¿BE Pass es igual a la clave de la tarjeta?
No.
¿Debo entregar BE Pass a un ejecutivo?
No.
¿Qué hago si recibo una autorización inesperada?
No la apruebe, revise la cuenta y contacte al banco si existe riesgo.
¿BancoEstado pide claves por teléfono?
No debe entregar sus claves, códigos o datos completos de la tarjeta mediante una llamada.
¿Puedo prestar mi CuentaRUT?
No es recomendable. La cuenta, tarjeta y credenciales son personales.
¿Puedo permitir que otra persona use mi tarjeta?
No debe compartir la tarjeta y la clave como una forma habitual de administración.
¿La cuenta vence?
Puede mantenerse de forma indefinida conforme al contrato. La tarjeta física sí tiene una fecha de vencimiento.
¿Debo abrir otra cuenta cuando vence la tarjeta?
No. Normalmente debe reemplazarse la tarjeta vinculada a la misma cuenta.
¿Qué ocurre si no la utilizo?
No debe asumirse que queda cerrada automáticamente. Para cerrarla se necesita realizar el procedimiento formal.
¿Puedo cerrar CuentaRUT?
Sí. Antes debe retirar o transferir el saldo, revisar pagos pendientes y seguir el procedimiento del banco.
¿Qué debo hacer antes de cerrarla?
Descargue cartolas, cancele suscripciones, cambie la cuenta de recepción de pagos y conserve el comprobante de cierre.
¿Dónde encuentro información actualizada?
En BancoEstado.cl, la App BancoEstado, el centro de ayuda y ChileAtiende.
¿Cuál es la principal recomendación?
Usar CuentaRUT como una cuenta vista de débito, revisar sus límites y proteger todas las claves y autorizaciones.
CuentaRUT es una cuenta vista en moneda nacional ofrecida por BancoEstado. No es una cuenta corriente, una cuenta de ahorro ni una tarjeta de crédito.
Su tarjeta funciona como débito. Esto significa que las compras, transferencias, pagos y giros se descuentan directamente del saldo disponible. Si no existe dinero suficiente, la operación normalmente será rechazada.
El número de la cuenta corresponde al RUN del titular sin dígito verificador. Al transferir desde otra institución financiera, generalmente debe seleccionarse BancoEstado y el tipo Cuenta Vista.
CuentaRUT puede utilizarse para recibir remuneraciones, pensiones, beneficios, transferencias y pagos de terceros. También permite comprar presencialmente, pagar por internet, retirar efectivo, suscribirse a servicios y administrar operaciones desde la aplicación.
La cuenta incluye una tarjeta física y puede disponer de una tarjeta digital. Ambas utilizan el mismo saldo, aunque sus datos y formas de uso pueden ser diferentes.
BancoEstado no exige acreditar una renta mínima ni presentar antecedentes comerciales como requisito general de apertura. Actualmente pueden solicitarla personas chilenas y extranjeras con cédula de identidad nacional vigente desde los 12 años.
Los menores necesitan la intervención de su representante legal. Algunas situaciones, como tutelas especiales o documentación extranjera, pueden requerir atención presencial.
CuentaRUT no tiene costo de apertura ni mantención bajo las condiciones generales informadas. Sin embargo, algunos giros, consultas en otros bancos, reposiciones y operaciones internacionales pueden generar comisión.
La cuenta mantiene límites. BancoEstado publica actualmente un máximo mensual de $4.000.000 en abonos y un saldo máximo de $5.000.000. Ambos deben cumplirse al mismo tiempo.
También existen límites para transferencias, compras y giros. Tener dinero disponible no garantiza que todo pueda utilizarse en una sola operación.
El uso internacional debe habilitarse y puede generar una comisión. Conviene mantenerlo desactivado cuando no se necesita y revisar la moneda y el tipo de cambio antes de comprar.
CuentaRUT es una cuenta personal. No debe prestarse, utilizarse como una cuenta empresarial ajena ni entregarse junto con sus claves a otra persona.
Las transferencias recibidas deben comprobarse directamente en los movimientos. Una captura de pantalla enviada por un comprador no demuestra que el dinero se encuentre depositado.
Ante pérdida de la tarjeta, robo del teléfono o una operación desconocida, deben bloquearse inmediatamente los canales comprometidos y contactarse a BancoEstado mediante sus vías oficiales.
Las tarifas, límites y funciones pueden cambiar. Por eso, antes de una operación importante conviene revisar la información vigente en BancoEstado y no basarse únicamente en instrucciones antiguas.
Comprender que CuentaRUT es una cuenta vista con tarjeta de débito permite utilizarla correctamente, distinguirla de productos de crédito y tomar mejores decisiones al recibir, transferir, comprar o retirar dinero.
Pagar Forum con RUT: cuotas, deuda y canales oficiales

Chilexpress: seguimiento con RUT y orden de transporte

Blue Express: seguimiento con RUT y número de pedido

Starken: seguimiento con RUT, número de envío y canales de ayuda

Acreencias bancarias por RUT: cómo consultar si tienes dinero pendiente
Subir
Deja una respuesta